Comentario, 15 de nov, Jos Algra
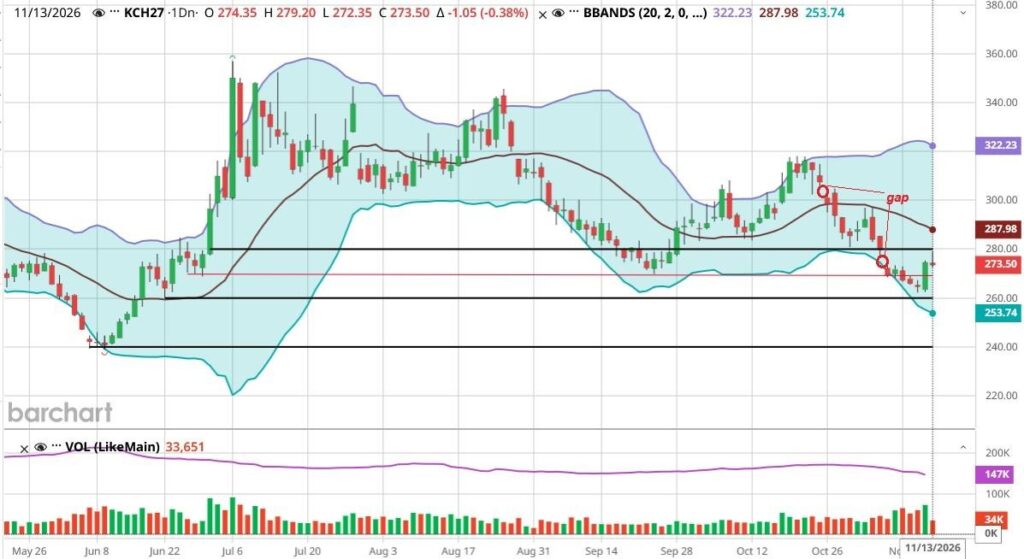
El pecio de café en Nueva York siguió la tendencia a la baja, hasta tocar un mínimo de 262.15 el miércoles pasado. Jueves subió 9.90 centavos y el viernes alcanzó un máximo de 279.20 y cerró en 273.50 centavos.
El precio de café siguió bajo presión debido a la perspectiva de un volumen de producción alto en el nuevo ciclo en Brasil, la debilidad del real ante el dólar y la situación macroeconómica.
En ocasiones anteriores habíamos señalado que posiblemente el precio comenzará a bajar a partir de noviembre, cuando comienza a perfilar mejor el pronóstico para la cosecha 2027/28 de Brasil y cuando comienza a fluir el café de la cosecha nueva en México y Centroamérica.
Los descuentos para posiciones futuras se han cerrado nuevamente, 5.30 centavos entre diciembre y marzo y 4.30 entre marzo y mayo. La escasez a corto plazo continua, viernes los inventarios certificados cayeron a 211,321 sacos, el nivel más bajo desde febrero de 1999, pero hay 162,899 sacos de Brasil pendientes de revisión para ser certificados contra 76,277 ya certificados.
Ese café podría inducir un cambio en la formación del precio (ver el blog pasado ¿Sigue la montaña rusa?), e iniciar la terminación del backwardation (ver el blog del 18 de octubre ¿Fin del backwardation?).
El precio rompió el soporte alrededor de 270, pero quedó arriba de 260, se recuperó el jueves, cerró el gap de 274.95-277.40, roció la resistencia de 280, pero se retractó y cerró en 273.50 el viernes. La pregunta es si se está iniciando una nueva tendencia y si el precio logrará superar de nuevo los 280 centavos y luego los 300. Hacia abajo están los soportes de 260 y 240, hay que estar alertos con la fijación de los contratos.
Soportes: 269.75, 260.15 y 238.85. Resistencias: 279.20, 288.00 (eje), 297.35 304.90, 304.00-305.30 (gap) y 318.20.
El Commitment of Traders report se ha actualizado no más hasta el 3 de noviembre, no sabemos cómo se han posicionado los diferentes actores en la última semana y media. Sin embargo, del 27 de octubre al 3 de noviembre los fondos ampliaron su posición neta corta con 4,250 contratos de 1,019 a 5,269 y, viendo la baja del precio después, se puede suponer que la hayan ampliado aún más.
Confirma que efectivamente hubo una baja en el ánimo en el mercado de café en Nueva York, como se había previsto hace 2 semanas (ver ¿Sigue la montaña rusa?)
El interés abierto de solo futuros también lo confirma y muestra que esa tendencia continuó en la siguiente semana. Bajó no menos de 23,557 contratos, de 170,306 hace 2 semanas a 146,749 el jueves pasado. El volumen diario promedió un poco mas de 52 mil sacos.
Rabobank espera para este ciclo un excedente de 9-10 millones de sacos. Para el ciclo 2027/28 el pronóstico muy preliminar es un superávit muy preliminar de 1,3 millones. Sin embargo, una caída significativa en la producción de la India, Vietnam e Indonesia relacionada con el fenómeno de El Niño, más una recuperación más sólida del consumo, reducirían el pronóstico a un déficit de 5 millones.
Por el contrario, un desempeño mejor en el ciclo bajo en Brasil elevaría el pronóstico a un superávit de 4 millones de sacos. Una resolución de la crisis en el Mar Rojo podría reducir el volumen de inventarios en tránsito y aumentar los inventarios disponibles.
En el primer escenario los inventarios se elevarían en un 10% a más de 40% del consumo mundial y el precio de café Arábica bajaría a alrededor de 245 centavos en el transcurso de 2027según Rabobank. En el segundo escenario, con un déficit de 5 millones de sacos, el precio podría situarse alrededor de 350 centavos. En el tercer escenario, con un excedente de 4 millones de sacos, el precio podría caer a 200 centavos o menos.
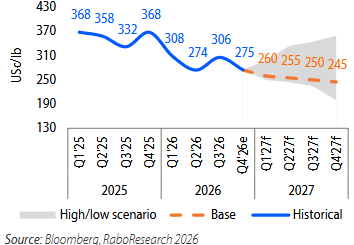
La entrada en producción de nuevas áreas en varios países productores de café, junto con un ciclo alto en Brasil para 2028, deberían presionar sobre el precio a partir del segundo semestre de 2027, a menos que surjan contratiempos durante la floración de la cosecha de café Arábica en Brasil para el ciclo 2028/29, a partir de septiembre de 2027.
A partir de enero de 2024 el transporte marítimos por el Mar Rojo ha sido seriamente afectado por las hostilidades de los hutíes de Yemen. El transporte por el Mar Rojo y el Canal de Suez, la ruta más importante entre Asia, África Oriental y Europa, se redujo en un 60%. Sobre todo el transporte de café de India, Indonesia y Vietnam ha sido afectado, así como los países productores de África Oriental.
La alternativa, dar la vuelta oír el continente africano incrementa el tiempo de viaje en 2-3 semanas, generó muchos problemas de logística (asignación de contenedores, trasbordes) y aumentó los costos, agravado por el incremento de los precios de combustible. Además fija un volumen no cuantificado de café en tránsito.
Gradualmente el transporte por esta ruta empezó a regresar a la normalidad y en agosto de este año creció 27%, el volumen más alto desde diciembre de 2023. Sin embargo, en octubre los Hutíes tomaron el control sobre el estrecho de Bab al-Mandab, entre Yemen y el cuerno de África (Yibuti y Eritrea) y de nuevo hay mucha incertidumbre en cuanto al transporte por esta ruta.
Según datos de FAS USDA el consumo de café en China ha crecido fuertemente en los últimos 25 años, de 131 mil sacos en 2002 a un estimado de 6.8 millones de sacos en esta temporada, prácticamente igual al consumo de Japón, el mercado de consumo de café más grande en Asia.
El crecimiento promedio en los últimos 5 años ha sido de 6.5% por año, 5.8 veces más que el promedio mundial de 1.1% a nivel. El consumo per cápita es muy bajo y el potencial de crecimiento es enorme, por lo que China es uno de los mercados más atractivos para la industria y los países productores de café.
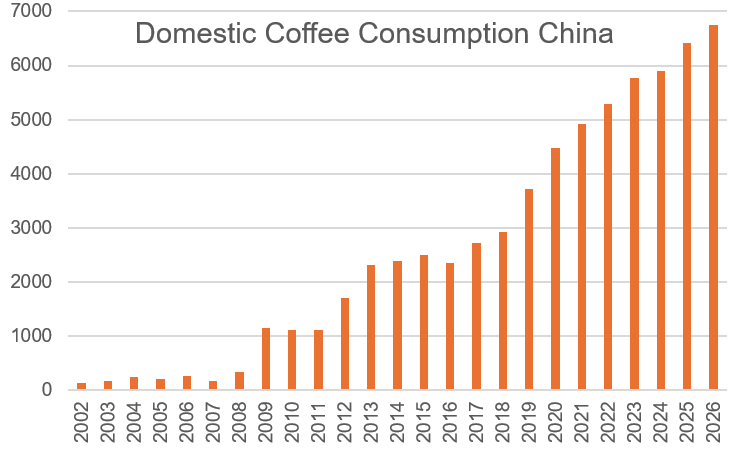
En miles de sacos
China también produce y exporta café. La producción creció de 325 mil sacos en 2002 a 1.9 millones en los últimos 3 ciclos, de los cuales se exportan 1.2 millones. Para satisfacer la demanda, China tiene que importar 6 millones de sacos.
Anteriormente China importaba sobre todo café procesado (tostado de Estados Unidos y soluble de Malasia y otros países de la región sudasiática), pero con el crecimiento del consumo está surgiendo la industria de torrefacción nacional y está aumentando el porcentaje de importaciones de café verde.
En 2026 el 59% de las importaciones o 4 millones de sacos era café verde, en un 67% consistiendo en Arábica. Los principales proveedores son Brasil (42%), Colombia (21%), Vietnam (13%) y Etiopía (9%). El tipo y los orígenes de los cafés indican un porcentaje relativamente alto de cafés de mejor calidad. Se nota también en los cafés procesados, el 22% es specialty coffee (orgánico y un solo origen), que es un porcentaje bastante alto comparado con mercados más maduros.
Como en muchos mercados, el consumidor chino comenzó con beber café instantáneo, que representaba 80-90% del consumo. La siguiente fase fue la introducción y expansión del consumo en cafeterías en las grandes metrópolis con cadenas extranjeras como Starbucks y Costa Coffee. Shanghái tiene más de 11 mil cafeterías, con que es el número 1 en el mundo. Se consume en promedio 106 tazas de café per cápita en la ciudad, contra 29 como promedio nacional.
Desde 2023 cadenas con raíces locales como Lucky Coffee y Cotti Coffee están desplazando a las cadenas internacionales. Se adaptan más a las preferencias locales de los consumidores, que varían enormemente en un país tan grande como China, ofrecen productos más económicos y son más innovadoras en el uso de tecnología digital, en aprovechar la Inteligencia Artificial para la toma de decisiones y en adaptar formatos compactos de las ventas a las preferencias de los clientes.
Son más eficaces en convencer al consumidor y más eficientes en ampliar sus redes. Están penetrando ciudades medianamente grandes, de las cuales hay muchas en China, con que están expandiendo más el mercado de café en China.
En paralelo puntos de venta de té han agregado café en su oferta al consumidor, para generar otra fuente de ingreso, promoviendo aún más el consumo. Así cadenas como Goodme y Lucky Cup (MIXUE) generan ya 15-20% de sus ingresos con la venta de café.
Las cafeterías siguen siendo el principal motor detrás del crecimiento del consumo de café, entre 2021 y 2025 aumentaron sus ventas en 21.7% por año, pero el mercado se está diversificando, se amplia la gama de oportunidades de consumir café, que se está integrando en la vida social de los consumidores. El crecimiento está generando más competencia y pone más presión sobre las empresas para seguir innovando y mejorando la eficiencia.
Las características únicas de la industria de café en China, mencionadas arriba, la posicionan para expandir sus actividades hacia los países vecinos y aprovechar el fuerte crecimiento de la clase media allá. No para un simple copiar y pegar del modelo chino, sino, igual que en China, adaptarse a las condiciones locales y echar raíces. Necesitan socios locales que pueden aportar conocimiento de los consumidores, redes de distribución y capital, en que franquicias van a jugar un papel importante.
Jos Algra es consultor internacional con más de 40 años de experiencia en café y trabajar con organizaciones de productores.
Este blog fue publicado originalmente en Claase: https://claase.org/analisis-de-los-precios-del-cafe