Entre bandas

Comentario, 04 de oct, Jos Algra

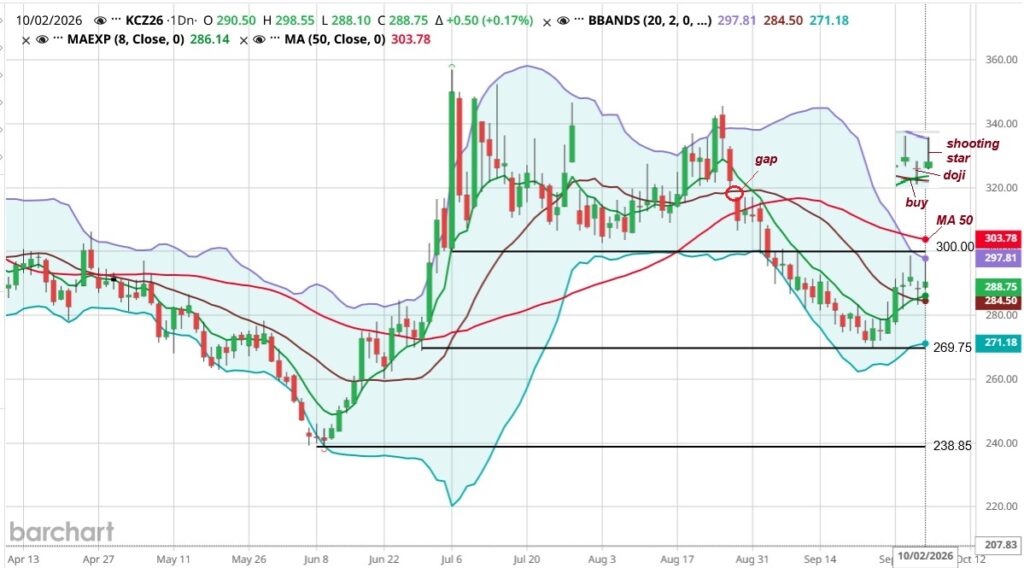
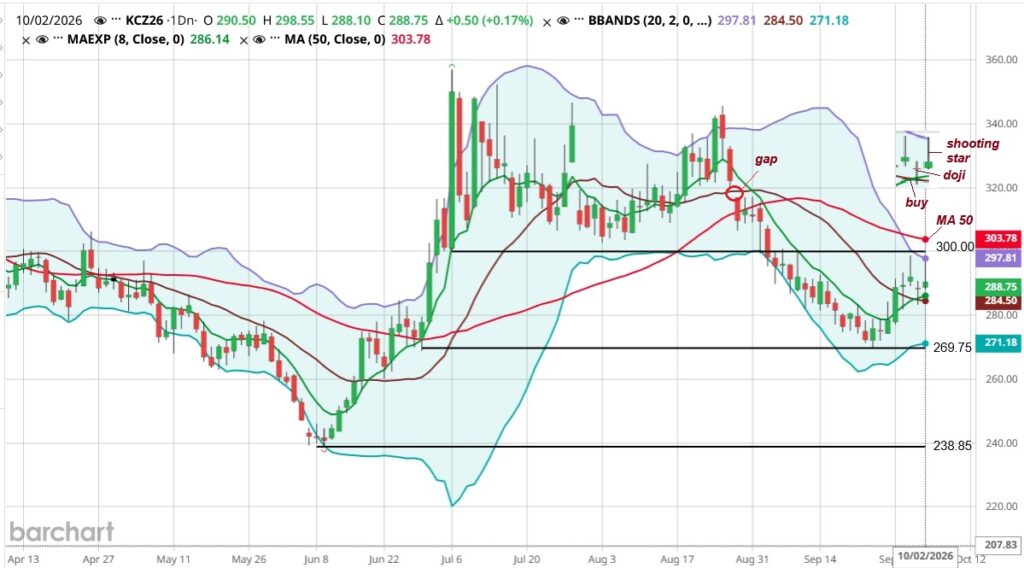
El pecio de café en Nueva York siguió bajando hasta topar en 269.75. Después comenzó a subir hasta tocar 298.80 el miércoles. Jueves un bajón hasta 283.30, pero que terminó en una indecisión qué rumbo tomar. Viernes se retomó el viaje al alza, pero topó en 298.55, retrocedió y cerró en 288.75.

El precio de café estuvo bajo presión por el gran aumento de la producción esperada en esta cosecha, sobre todo en Brasil. Después en el sentimiento cambió y el precio comenzó a subir. Poca precipitación en Brasil durante la época de floración puede afectar la producción en el ciclo 2027/28. El debilitamiento del dólar contribuyó al aumento del precio de café. De fondo tenemos la incertidumbre sobre el posible impacto de “Súper El Niño” y de la situación geopolítica.

Hay una serie de indicadores que son contradictorios y que confunden. El gráfico diario pasó de sobrevendido durante un mes a sobrecomprado en la última semana, que podría dar lugar a una corrección. Del miércoles al jueves una señal de compra (buy), que es alcista. El jueves un doji que indica indecisión, pero ligeramente inclinando a bajista. El viernes primero un aumento del precio de más de 10 centavos, pero luego una baja de casi los mismos 10 centavos, formado un shooting star, lo que indica una posible reversión bajista tras una tendencia alcista. Se sigue muy por debajo del promedio móvil de 50 días (MA 50).

¿Para dónde se va a romper la banda actual del precio? Se ha roto el piso de 280 centavos, pero se ha formado uno nuevo alrededor de 270. Si se rompe el precio puede bajar hasta el siguiente soporte de cerca de 240. Hacia arriba hay un techo por los 300 centavos, que no se ha logrado superar. Falta la bola de cristal.

Soportes: 283.30, 269.75, 260.15 y 238.85. Resistencias: 298.80, 300.25, 303.80 (MA50) y 316.90-319.80 (gap).
En el Commitment of Traders report el interés abierto de futuros y opciones combinados subió 5,220 contratos de 192,298 a 197,518. El interés abierto de solo futuros subió 6,315 contratos de 151,575 a 157,890 el jueves pasado. El volumen diario promedió 25 mil contratos.

La posición de los fondos primero se amplió 4,756 contratos de 1,716 a 6,472 neto corto, pero luego se redujo 2,979 contratos a 3,493 neto corto. Los spreads, que reflejan el grado en que cada operador no comercial mantiene posiciones largas y cortas combinadas, subieron 2,188 contratos de 65,275 a 67,463.

La posición larga de los comerciales subió 4,588 lotes de 54,985 a 59,573. La posición corta de los comerciales subió 1,257 lotes de 89,747 a 91,004. Los tostadores siguieren fijando contratos con el precio a la baja, los productores le entraron cuando el precio empezó a subir.

Los fondos de índice bajaron su posición neta larga con 1,194 contratos de 35,137 a 33,943.

El sentimiento en la bolsa de Nueva York se ha vuelto un poco menos negativo.

Los stocks certificados con la bolsa de Nueva York tuvieron su nivel más bajo en agostos con 223,976 sacos, el nivel más bajo desde febrero 1999. En septiembre subieron 36,678 sacos a 260,654, principalmente por la entrada de 59,909 sacos de Brasil (total 66,657). Hay analistas que afirman que si los stocks suben a 500 mil sacos, el precio de la bolsa se va a desplomar. Ese nivel se alcanzó en marzo-abril de este año.

CONAB ajustó su pronóstico de cosecha 2026/27 de 66.7 a 67.6 millones de sacos, 48.2 millones de Arábica y 19.4 millones de Robusta. CONAB suele tener uno de los pronósticos de cosecha más bajos, solo IBGE pronostica menos: 66.8 millones de sacos. El promedio de los pronósticos es 72.6 millones de sacos con un rango de 66.8 a 76.1 millones.

Según el reporte provisional de Cecafé Brasil exportó en septiembre 3.7 millones de sacos, 12% menos que en agosto (4.2 millones) y 3% menos que en septiembre 2025 (3.8 millones).

Se dice que las bodegas en Brasil están repletas de café y que los compradores ya no quieren recibir café por falta de capacidad de almacenamiento. Se dice también que hay muchas bodegas nuevas en construcción.

En el Coffee Dinner esta semana en Suiza hubo consenso que la situación en Perú es muy crítica, peor que en los últimos años. Fue el principal tema de conversación. Ya lo habíamos reportado en el blog anterior. Poco café y muchos defaults y los diferenciales se han disparado hasta +70/+80, aunque algunos traders comentan que esos diferenciales los pueden pedir, pero nadie los paga y los compradores no se atreven a contratar más café de Perú por el riesgo.

Todos se han vuelto hacia México y Centroamérica para comprar café. Se dice que la cosecha se ha adelantado, pero no es suficiente para cubrir la demanda a cortos plazo. Además, la región se mantiene relativamente seca debido a El Niño, que va a desarrollar su mayor fuerza hacia el fin del año, lo que puede afectar el volumen de cosecha. Los que tienen café disponible para embarques prontos están haciendo su agosto.

Los compradores tampoco logran cubrir el calendario de compras para el primer trimestre de 2027. El comercio y la industria de café se están poniendo muy nerviosos.

Una nota alegre para los compradores: ahora que está arrancando la cosecha principal, los diferenciales para Colombia se han suavizado … 2-3 centavos sobre alrededor de +80 para un Excelso!

Jos Algra es consultor internacional con más de 40 años de experiencia en café y trabajar con organizaciones de productores.

Este blog fue publicado originalmente en Claase:

https://claase.org/analisis-de-los-precios-del-cafe

Between bands

Commentary, Oct. 04, Jos Algra

The price of coffee in New York continued to fall, bottoming out at 269.75. It then began to rise, touching 298.80 on Wednesday. Thursday saw a drop to 283.30, though the day ended with uncertainty regarding the market’s direction. On Friday, the upward trend resumed, but the price hit a ceiling at 298.55 before pulling back to close at 288.75.

Coffee prices were initially under pressure due to the significant increase in expected production for this harvest, particularly in Brazil. Sentiment later shifted, and prices began to rise. Low rainfall in Brazil during the flowering season could impact production for the 2027/28 cycle. A weakening dollar also contributed to the rise in coffee prices. Underlying these movements is uncertainty regarding the potential impact of a “Super El Niño” and the geopolitical situation.

There is a number of contradictory and confusing indicators. The daily chart shifted from oversold territory—where it had been for a month—to overbought in the last week, a move that could trigger a correction. A “buy” signal (bullish) appeared between Wednesday and Thursday. Thursday saw a “doji” pattern indicating indecision, though with a slight bearish tilt. On Friday, the price initially rose by more than 10 cents but then fell by nearly the same amount, forming a “shooting star” pattern; this suggests a potential bearish reversal following an uptrend. The price remains well below the 50-day moving average (MA 50).

In which direction will the current price range break? The 280-cent floor has been broken, but a new one has formed around 270. If this level breaks, the price could drop to the next support near 240. On the upside, there is a ceiling around 300 cents that has not yet been breached. All that’s missing is a crystal ball.

Support: 283.30, 269.75, 260.15, and 238.85. Resistance: 298.80, 300.25, 303.80 (MA50), and 316.90–319.80 (gap).

In the Commitment of Traders report,, combined futures and options Open Interest rose by 5,220 contracts, from 192,298 to 197,518. Futures-only Open Interest increased by 6,315 contracts from 151,575 to 157,890 last Thursday. Daily volume averaged 25 thousand contracts.

Managed Money‘s position initially widened by 4,756 contracts (from a net short of 1,716 to 6,472) but subsequently narrowed by 2,979 contracts to a net short of 3,493. Spreads, reflecting the extent to which each non-commercial trader holds combined long and short positions, rose by 2,188 contracts, from 65,275 to 67,463.

Commercial long positions increased by 4,588 lots, from 54,985 to 59,573. Commercial short positions rose by 1,257 lots, from 89,747 to 91,004. Roasters continued to lock in contracts while prices were low, whereas producers entered the market when prices began to rise.

Index funds reduced their net long position by 1,194 contracts, from 35,137 to 33,943.

Sentiment on the New York exchange has become slightly less negative.

Certified stocks on the New York exchange hit a low of 223,976 bags in August—the lowest level since February 1999. In September, they rose by 36,678 bags to 260,654, driven primarily by the arrival of 59,909 bags from Brazil (bringing the Brazilian total to 66,657). Some analysts claim that if stocks rise to 500,000 bags, the exchange price will plummet. That level was reached in March–April of this year.

CONAB adjusted its 2026/27 crop forecast from 66.7 million to 67.6 million bags—comprising 48.2 million bags of Arabica and 19.4 million of Robusta. CONAB typically issues one of the lowest crop forecasts; only the IBGE forecasts a lower figure: 66.8 million bags. The average of all forecasts is 72.6 million bags, with a range of 66.8 million to 76.1 million.

According to a preliminary report by Cecafé, Brazil exported 3.7 million bags in September, 12% less than in August (4.2 million) and 3% less than in September 2025 (3.8 million).

Warehouses in Brazil are reportedly packed with coffee, and buyers are unwilling to accept further deliveries due to a lack of storage capacity. There are also reports of many new warehouses currently under construction.

At this week’s Coffee Dinner in Switzerland, there was a consensus that the situation in Peru is critical, worse than in recent years. This was the main topic of conversation, as we had previously noted in the blog. Supplies are low and defaults are frequent; differentials have surged to +70/+80. However, traders note that while these levels may be quoted, no one is actually paying them, and buyers are reluctant to contract more Peruvian coffee due to the associated risks.

Everyone has turned to Mexico and Central America for coffee supplies. Although the harvest has reportedly started early, it is insufficient to meet short-term demand. Furthermore, the region remains relatively dry due to El Niño, which is expected to peak toward the end of the year, potentially impacting harvest volumes. Those with coffee available for prompt shipment are making a killing.

Buyers are also struggling to cover their purchasing schedules for the first quarter of 2027. The coffee trade and industry are getting very nervous.

A bright note for buyers: now that the main harvest is getting underway, differentials for Colombia have softened … dropping 2–3 cents from the roughly +80 level for Excelso!

Jos Algra is an international consultant with more than 40 years of experience in coffee and working with producer organisations.

This blog was originally published in Spanish in Claase.