


Comentario, 18 de oct, Jos Algra
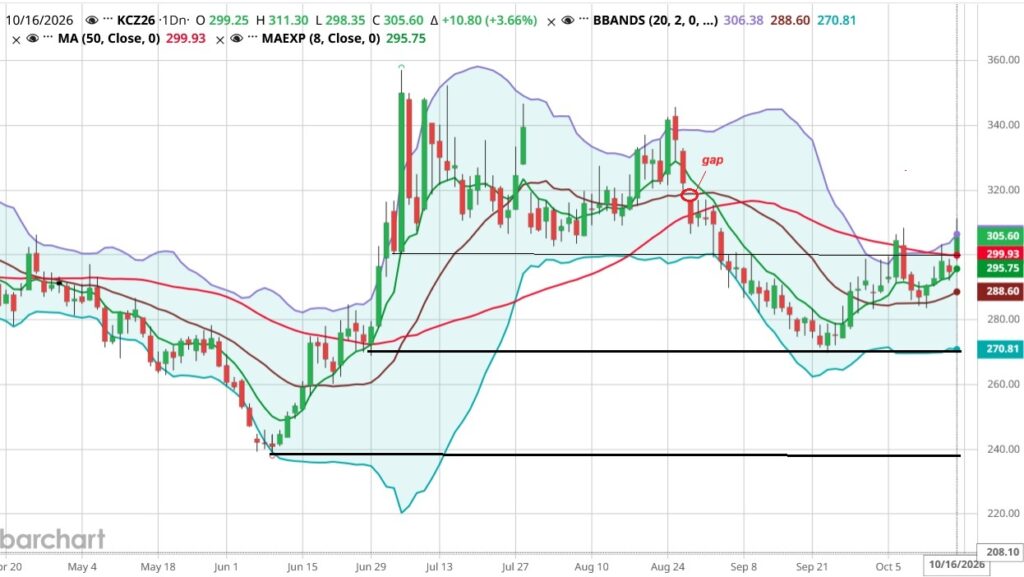
El pecio de café en Nueva York tuvo un fuerte impulso el 6 de octubre, subiendo 11.40 centavos para cerrar en 304.45. El día siguiente subió más, hasta 308.35, pero luego se desplomó y cerró en 292.70. En los siguientes días tocó fondo en 283.30, pero en esta semana volvió a subir, destacándose el viernes, cuando llegó a 311.30 y cerró en 305.60, un aumento de 10.80 centavos en el día.
Inicialmente el pecio aumentó por la preocupación por el impacto que el “Súper El Niño” puede tener en la producción de café en países importantes como Brasil, Vietnam e Indonesia a finales de este año.
A eso se agregó el fortalecimiento del real brasileño ante el dólar, porque el candidato de la derecha Flavio Bolsonaro – hijo de Jair Bolsonaro, el expresidente que está preso por un intento de golpe de estado – llevó ventaja sobre el actual presidente Lula da Silva en la primera ronda de las elecciones presidenciales. El fortalecimiento del real frena las ventas para las exportaciones por parte de los productores.
Luego el sentimiento cambió ante la perspectiva de un fuerte aumento de las exportaciones en esta cosecha y de la oferta de café en la próxima temporada en Brasil.
El viernes de la semana pasada la Federación Nacional de Cafeteros FNC de Colombia reportó una baja sensible en la producción y las exportaciones de café en el ciclo 2025/26. Esta noticia impulsó el aumento del precio en esta semana.
El jueves una baja del precio, pero el viernes un fuerte aumento por la renovada preocupación por el impacto de El Niño. El ministerio de agricultura de Vietnam expresó que Vietnam puede sufrir de una fuerte sequía al final de 2026 e inicio de 2027, cuando está en plena cosecha.
El precio ha roto la resistencia sicológica de 300 centavos y ha alcanzado un máximo de 311,30 el viernes. La siguiente resistencia es la brecha de 317.00-319.80 que quedó desde finales de agosto. El mercado sigue en modo de compra, pero está ligeramente sobrecomprado, lo que puede dar lugar a una corrección.
Además hay indicadores de que el backwardation podría llegar a su fin, lo que cambiaría el panorama del precio, como se argumenta más adelante.
Hacia abajo hay una serie de soportes, el primero el promedio móvil de 50 días en 299.95, que se ha superado el viernes, igual que el promedio móvil de 100 días en 296.15. Pisos importantes están justo debajo de 270 y 240.
Soportes: 299.95 (MA50), 292.60, 283.50, 269.75, 260.15 y 238.85. Resistencias: 311.30, 317.00-319.80 (gap) y 333.05.
En el Commitment of Traders report el interés abierto de futuros y opciones combinados subió primero de 197,518 hace 2 semanas a 208,283 la semana, pero luego bajó a 201,085, un aumento neto de 3,567 contratos. El interés abierto de solo futuros subió igual que la quincena pasada, de 157,890 a 166,525 el jueves pasado, un aumento de 8,635 contratos. El volumen diario promedió casi 33 mil contratos y repuntó el viernes con más de 53 mil.
La posición de los fondos primero se redujo de 3,493 a 1,160 neto corto, pero luego se amplió de nuevo a 3,697 neto corto, un cambio neto de -204. Los spreads, que reflejan el grado en que cada operador no comercial mantiene posiciones largas y cortas combinadas, subieron 1,873 contratos de 67,463 a 69,336.
La posición larga de los comerciales primero subió de 59,573 a 61,030, pero luego bajó a 59,679, un cambio neto de 106 contratos. La posición corta de los comerciales primero subió de 91,004 a 95,551, pero luego bajó a 91,170, un cambio neto de 166 contratos.
Los fondos de índice aumentaron su posición neta larga con 578 contratos de 33,943 a 34,518.
El sentimiento en la bolsa de Nueva York se sigue animando y con el aumento del precio en esta semana se espera un cambio importante en el Commitment of Traders report del próximo viernes.
Normalmente un mercado de futuros de una materia prima como café está en modo de contango, posiciones futuras tienen un premio para compensar el costo para cargar con el producto: bodegaje, seguro e intereses. En el caso de café en la historia reciente ese premio ha sido 2-3 centavos entre una posición y otra. La diferencia entre los precios por posición se conoce como spread.
En el blog del 8 de febrero de este año ¿Fin de la bonanza? he analizado como el mercado de café está en modo de backwardation, desde el 17 de octubre 2023, es decir el mercado está invertido, en vez de un premio hay un descuento para posiciones futuras. Las posiciones más cercanas tienen un premio debido a la escasez de café a corto plazo.
Esta situación atípica ya dura 775 días de mercado o 1,095 días calendarios (3 años) y es la más prolongada en la historia. El segundo período más prolongado fue de 1996-1998 con 527 días de mercado o 842 días calendarios.
Un mercado en backwardation es más difícil de manejar para el comercio y tiende a subir el nivel del precio en general debido a la escasez a corto plazo. Esta situación podría llegar a su fin en un futuro próximo, con que debería de bajar el nivel general del precio. La escasez de café en los últimos años se va a cambiar a un excedente de cerca de 10 millones de sacos, según los pronósticos. Este cambio en el balance entre oferta y demanda se está manifestando en los precios en la bolsa de Nueva York.
El descuento de la segunda posición en Nueva York (ahora marzo) sobre la primera posición (diciembre) se está reduciendo. De un máximo de 36.10 centavos todavía en agosto de este año, se ha bajado a 7-8 centavos en el último mes, desde que diciembre desplazó a septiembre como posición principal, aunque jueves-viernes volvió a subir a 10-11 centavos. El descuento sobre todo el año ha bajado de un máximo de 75.55 centavos a 15-16 centavos en promedio últimamente. Estos precios están reflejando un alivio sostenido en la escasez inmediata de café Arábica en el mercado físico.
CONAB en su último pronóstico de cosecha reporta 2.35 millones de hectáreas cultivadas con café, con un rendimiento promedio de 34.6 sacos de 60 kg por hectárea, una aumento de 13.8%. Además hay más de 400 mil hectáreas en formación. Esto da un potencial productivo 75–80 millones de sacos en 2027/28 y más de 90 millones hacia 2029/30.
El promedio de las estimaciones de cosecha 2026/27 en Brasil es 72-73 millones de sacos. Excluyendo las de CONAB (67.6 millones) e IBGE (66.8 millones), las fuentes que notoriamente subestiman el volumen de producción, el promedio es 73-74 millones de sacos. Sumando los inventarios iniciales de 7-8 millones, tenemos una oferta total de 79-82 millones de sacos.
Si le restamos el consumos doméstico de 22 millones, quedan 57-60 millones. Se espera que quedará un inventario final de 9-10 millones, entonces habrá una saldo exportable de 48-50 millones de sacos, contra un volumen exportado de 38.5 millones en el ciclo 2025/26, un aumento de 25-30% y arriba del récord de 47.4 millones en la cosecha 2023/24.
Esto va a pesar fuertemente sobre el precio de café en el mercado mundial. Lo que hay que monitorear es el volumen mensual de exportaciones, para ver cuánto café está efectivamente saliendo al mercado. 48-15 millones en la cosecha son 4-4.2 millones de sacos al mes. En lo que va de este ciclo (julio-septiembre) el promedio es 3.7 millones.
La Federación Nacional de Cafeteros de Colombia reporta una baja de la producción de 15% a 12.7 millones de sacos en la cosecha pasada, que va de octubre 2025 a septiembre 2026. Las exportaciones bajaron 12% a 11.8 millones de sacos.
Jos Algra es consultor internacional con más de 40 años de experiencia en café y trabajar con organizaciones de productores.
Este blog fue publicado originalmente en Claase: